Chi non ha pagato l’acconto IMU entro la scadenza del 16 giugno può regolarizzare la propria posizione attraverso il ravvedimento operoso. Si tratta dello strumento che consente di correggere spontaneamente un versamento omesso o insufficiente, evitando le sanzioni ordinarie, purché la violazione non sia già stata contestata dagli enti competenti.
Le scadenze da tenere presenti
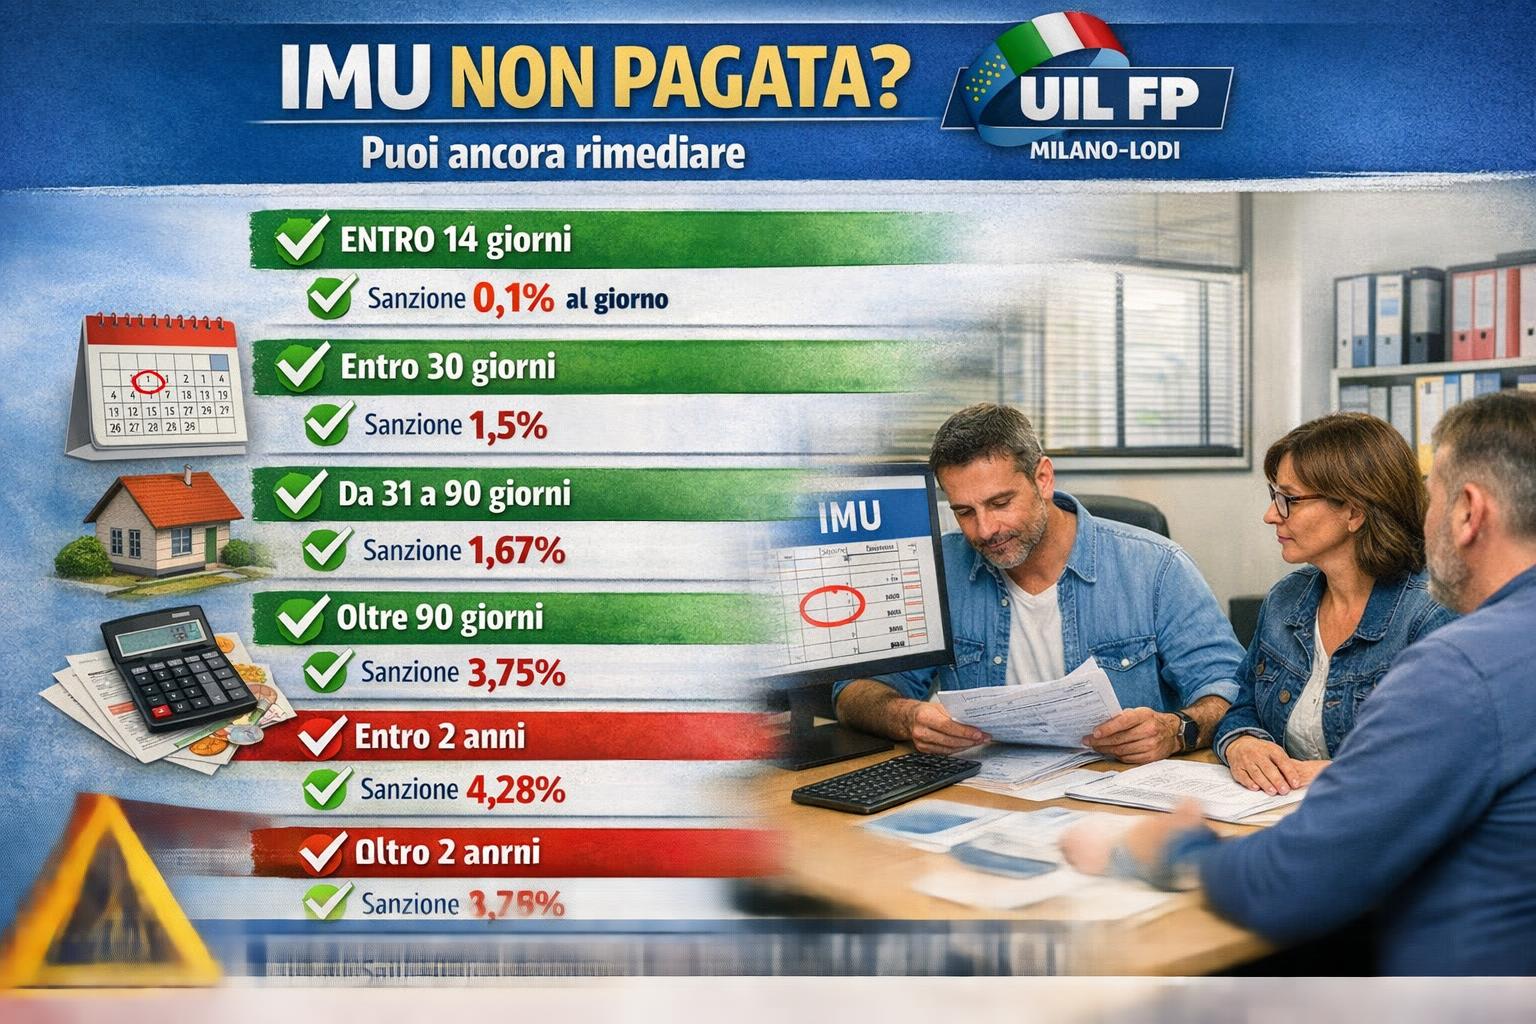
Dopo il mancato pagamento entro il 16 giugno, il ravvedimento rappresenta la soluzione più rapida e conveniente per mettersi in regola. La normativa prevede diverse modalità di regolarizzazione, con sanzioni che aumentano progressivamente in base al tempo trascorso dalla scadenza.
Chi interviene tempestivamente beneficia infatti di condizioni più favorevoli rispetto a chi attende più a lungo.
Ravvedimento sprint
La prima possibilità è il cosiddetto
ravvedimento sprint, applicabile entro il quattordicesimo giorno successivo alla scadenza. In questo caso occorre versare l’imposta dovuta, integrata da una sanzione pari allo
0,1% per ogni giorno di ritardo.
Per l’acconto IMU scaduto il 16 giugno, questa opzione è utilizzabile fino al 30 giugno.
Ravvedimento breve
Dal quindicesimo al trentesimo giorno successivo alla scadenza si applica il
ravvedimento breve. In questa fascia temporale la sanzione è pari all’
1,5% fisso, indipendentemente dal numero effettivo di giorni di ritardo.
Ravvedimento intermedio
Per i pagamenti effettuati dal
31° al 90° giorno dopo la scadenza, è possibile ricorrere alla formula intermedia del ravvedimento, che prevede una sanzione pari all’
1,67%.
Ravvedimento lungo
Se il versamento viene effettuato oltre i 90 giorni dalla scadenza ma entro il termine previsto per la presentazione della dichiarazione relativa all’anno della violazione, si applica il
ravvedimento lungo, con una sanzione del
3,75%.
Ravvedimento lunghissimo
Anche dopo un anno resta possibile regolarizzare la propria posizione, a condizione che la violazione non sia stata già accertata.
In questo caso si applica il cosiddetto
ravvedimento lunghissimo, con una sanzione del:
- 4,28% se la regolarizzazione avviene entro due anni dalla scadenza;
- 5% se vengono superati i due anni.
In sintesi
Il ravvedimento operoso consente ai contribuenti di sanare un mancato o insufficiente pagamento IMU con sanzioni ridotte rispetto a quelle ordinarie. Tuttavia, più tempo passa dalla scadenza del tributo, maggiore sarà il costo della regolarizzazione.